白银库存异动:产业信号与市场解读
近期全球主要交易所白银库存出现显著下降,伦敦金银市场协会(LBMA)和芝加哥商品交易所(CME)数据显示,可交割银锭库存连续数月下滑,降幅远超季节性规律。这一变化并非孤立事件,而是产业端与金融端共振的结果。从产业端看,光伏、新能源汽车等工业需求持续增长,白银在导电、导热领域的不可替代性推升了原料消耗;而矿产银供应增量有限,再生银回收受制于价格波动,导致现货流转趋紧。库存作为供需平衡的“缓冲垫”,其萎缩直接放大了市场对供给中断的敏感度。
库存下降的驱动因素拆解
首先,工业需求的结构性扩张是核心驱动力。全球能源转型加速,光伏银浆用量年均增速超过10%,新型储能设备对白银的依赖度亦在提升。其次,投资需求在低利率环境下的涌入加剧了库存消耗。白银ETF持仓虽未创历史新高,但实物交割意愿增强,尤其是亚洲地区投资者更倾向持有实物而非纸面合约。第三,地缘政治风险推升避险情绪,白银作为兼具商品与货币属性的资产,其库存被视作“硬通货”储备,部分国家央行及主权基金悄然增持。这些因素叠加,使得交易所库存降至近年低位。
供需缺口的价格传导机制
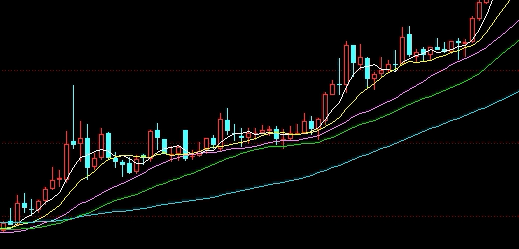
库存变化通过预期差影响价格。传统模型关注即期供需,但金融衍生品市场更重边际变化。当库存跌破关键心理阈值,投机资金便会入场做多,推动远期升水扩大。回顾历史,2020年白银库存骤降曾引发年度涨幅近50%的行情,当前宏观环境虽有不同,但逻辑相似。需注意,库存下降并非直线推升价格,其中存在三个缓冲环节:一是期货交割规则允许延期交割,二是交易所定期调整保证金以平抑持仓集中度,三是矿山企业可能通过套保锁定远期价格。因此,价格传导呈现“阶梯式”特征,即库存每下降10%,价格波动率成倍上升。
资金情绪与风险结构
现阶段,对冲基金净多头持仓虽较峰值回落,但绝对水平仍处历史中位,说明市场看涨情绪并未消退。不过,风险结构已从单边上涨演变为高波动率下的双向博弈。库存数据的每次公布都可能触发“择时交易”——数据超预期则跳涨,不及预期则回调。此外,期权隐含波动率曲面显示,虚值看涨期权权利金溢价明显,暗示市场在押注极端行情。对于散户投资者,这种结构意味着方向判断正确未必盈利,波动率管理成为胜负手。
产业消息的二次传导效应
产业端的库存变动往往具有前瞻性。例如,主要银矿停产检修的消息可瞬间推高近月合约涨幅,而冶炼厂增产计划则压制远月价格。更关键的是,产业链中下游企业的补库存行为会放大信号——当库存降至足够低,企业可能被迫接受溢价采购,进而将成本压力转嫁给终端消费品。这种“库存-价格-成本”螺旋一旦形成,就会自我强化。当前,部分工业用户已开始签订长协锁价,但买方议价能力减弱,定价权正在向卖方转移。
市场展望与风险提示
综合来看,白银库存低位对银价构成中长期支撑,但短期需警惕美联储货币政策转向带来的流动性冲击。若美债实际收益率走强,贵金属将承压,库存利好可能被宏观逆风抵消。另外,技术面上,银价已逼近关键阻力位,持仓量增长缓慢,显示多空分歧加大。投资者应关注库存数据的连续性,而非单月变化,同时留意COMEX交割规则调整及套利资金动向。
风险提示
本文内容仅供参考,不构成任何投资建议。期货交易具有高风险,请根据自身风险承受能力审慎决策。过往表现不代表未来收益,投资需谨慎。