工业需求与期货市场联动逻辑
工业需求作为宏观经济的重要晴雨表,其波动直接影响大宗商品期货的价格中枢。当前,全球制造业景气度分化,欧美经济体去库存接近尾声,而新兴市场需求边际改善,工业需求呈现结构性回暖迹象。这一变化在铜、铝、原油等关键品种上已有体现:伦铜库存持续去化,沪铜持仓量攀升,资金情绪从观望转向试探性布局。
资金情绪与波动节奏
近期,工业需求预期改善带动期货市场波动率小幅抬升,但资金并未形成一致方向。一方面,长线资金基于基本面修复逻辑逐步增持;另一方面,短线资金受制于流动性环境与宏观数据扰动,快进快出特征明显。这种矛盾反映在日均振幅扩大与持仓周期缩短上。例如,沪铝主力合约周度换手率升至15%以上,而同期净多头寸增量有限,显示市场对需求持续性存疑。
风险结构演变
工业需求复苏路径并非线性,潜在风险点包括:地缘政治扰动供应链、能源价格异动传导至工业品成本端、以及主要央行政策节奏超预期。例如,若国际油价因供给侧事件急涨,将间接抬升铜、铝等冶炼企业生产成本,压制下游采购意愿,反而抑制工业需求释放。因此,交易者需关注波动率曲面变化,而非单纯盯住点位。
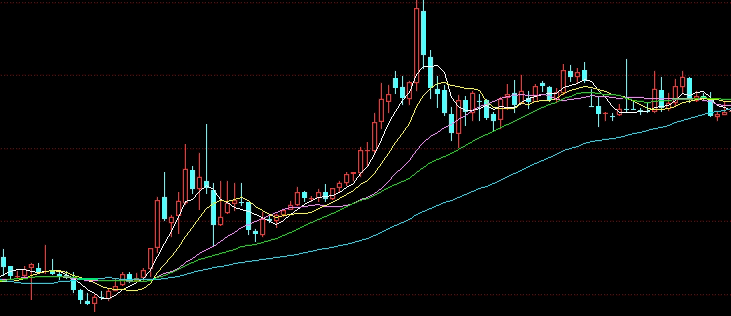
大宗商品配置再审视
在工业需求温和回暖背景下,不同品种的供需弹性分化。铜受益于新能源与电力投资刚性需求,库存低位提供安全垫;原油则面临OPEC+减产与需求预期博弈,价格区间震荡;黑色系受国内房产竣工拖累,复苏节奏滞后。跨品种套利策略当前比单边趋势更具吸引力,如多铜空铝的价差逻辑基于两者需求结构差异。
风险管理要点
工业需求数据发布前后,期货市场常出现脉冲式行情,隐含波动率可能短期飙升。建议投资者通过期权组合管理尾部风险,例如买入虚值看跌期权对冲需求不及预期风险。同时,流动性深度在关键点位可能骤降,需避免重仓追涨杀跌。
市场观察与前瞻
中期来看,工业需求能否从结构性回暖转为全面扩张,取决于全球资本开支周期与消费信贷环境。若美联储降息预期升温,美元走弱将支撑以美元计价的大宗商品,但实际需求转化还需时间验证。交易者应保持仓位弹性,以应对数据反复带来的波动。
风险提示:本文内容仅供参考,不构成投资建议。期货市场风险较高,投资者需独立判断,审慎决策。