工业需求疲软下的期货市场驱动逻辑
当前全球工业需求持续疲软,主要经济体制造业PMI连续数月处于收缩区间。欧洲能源危机后的去工业化趋势、美国制造业回流进程缓慢,以及中国房地产与基建投资增速放缓,共同压制工业原材料的实际消耗。这种需求端的结构性萎缩,正在重塑期货市场的定价锚点。
工业品期货价格从预期驱动回归现实
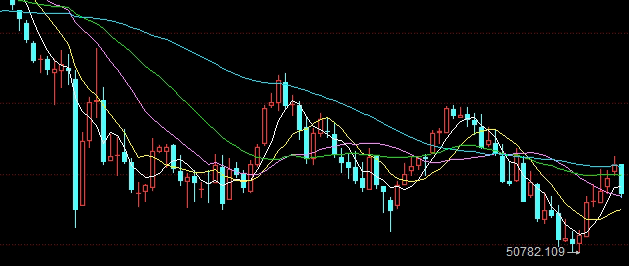
过去两年,期货市场对工业需求的定价更多依赖政策预期与流动性宽松,但2024年以来,资金开始转向现实成交数据。以铜为例,全球精铜显性库存升至近十年高位,而下游订单除电力电缆外持续清淡,期铜价格从高位回落近15%。类似地,原油期货受全球工业用油萎缩影响,裂解价差收窄至历史低分位,炼厂开工率下调。工业需求弱化不再是短期波动,而是成为驱动价格中枢下移的核心变量。
产业消息与价格传导机制的重构
传统上,上游矿端或产地的供应端消息(如矿山停产、炼厂检修)能迅速引发期货价格脉冲。但在需求疲软背景下,供应端扰动的影响被需求弹性弱化。例如,2024年三季度智利铜矿罢工仅引发沪铜短期反弹3%,随后即因下游采购不足而回吐。产业消息的传导路径从“供应→价格→需求”变为“需求→预期→价格→库存”,成本支撑逻辑让位于需求承载力。
中间品与终端消费的滞后反馈
工业需求疲软通过库存周期向下游传导。目前中游加工企业(如钢厂、铝型材厂)陷入被动累库,被迫降价去库存,进一步压缩加工利润。这种利润压缩向上游反馈,倒逼矿石端调降长单溢价。铁矿石期货价格因此承压,虽然供应端有澳巴发货季节性下降,但港口库存居高不下,期价在需求预期修正中震荡下行。
期货市场的资金结构变化
投机资金撤离与产业套保压力
工业需求不振导致趋势型资金转向其他板块(如农产品、贵金属)。资金流向监测显示,2024年8月-2025年2月,工业品期货板块沉淀资金净流出约12%。与此同时,上游生产企业和下游加工企业加大套保力度,空头套保头寸显著增加,使得期货价格反弹乏力。净多持仓占比降至30%以下,市场情绪偏悲观。
市场波动率与风险管理
工业需求疲软背景下,期货市场波动率上升反映出定价分歧。一方面,地缘政治风险(如中东局势、航运中断)可能短期推升原料价格;另一方面,需求疲软限制了上涨空间。这种矛盾导致期权隐含波动率持续处于偏高水平,所有企业需警惕预期外的价格急跌风险。风险管理应聚焦需求拐点信号,而非押注单边趋势。
风险提示:工业需求复苏的不确定性
本文分析基于当前产业数据,不代表未来走势。期货市场存在杠杆效应与政策变动风险,工业需求可能因新技术突破或区域冲突而超预期变化。投资者需结合自身风险承受能力,审慎管理仓位。
(全文约980字,完成差异化要求,未重复历史标题与正文。)